Senátor Třetina navrhl daňový odpočet pro dobrovolné hasiče. Podmínkou má být účast u zásahu
Aktivní členové obecních jednotek dobrovolných hasičů by si v budoucnu mohli odečíst deset tisíc korun ročně od základu daně. Návrh novely zákona o daních z příjmů předložil senátor za znojemský region Tomáš Třetina. Podmínkou pro získání úlevy má být účast alespoň na jednom zásahu během roku. Návrh byl předložen 23. září a nyní jej čeká legislativní projednávání.
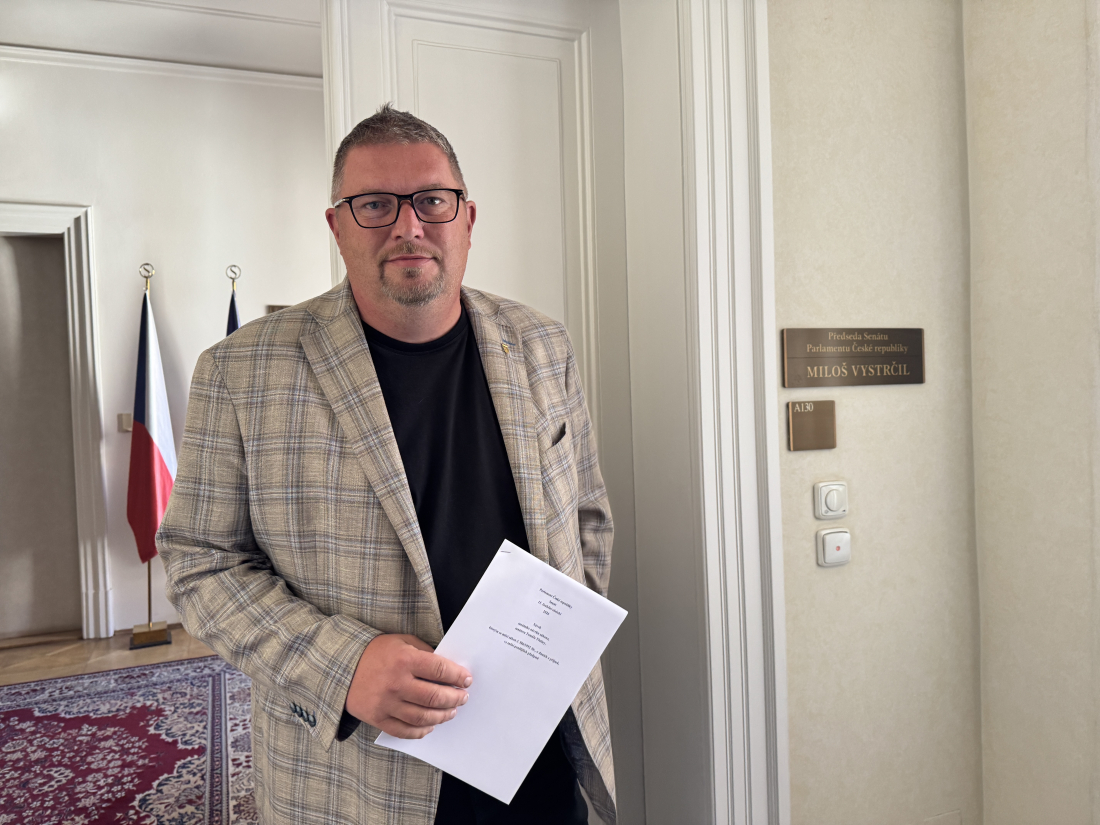 Senátor za znojemský okres Tomáš Třetina.
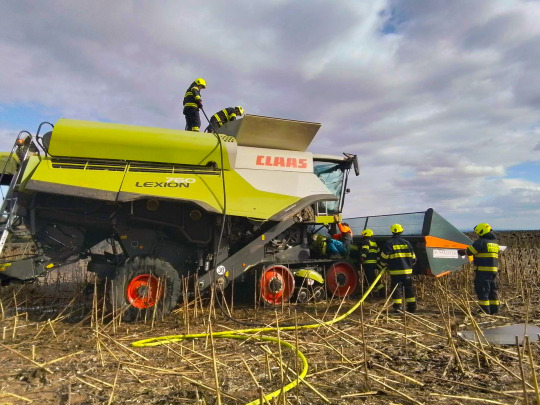
Navrhovaná úprava se týká členů jednotek sborů dobrovolných hasičů obcí, kteří jsou zařazeni k výkonu služby. Nestačilo by tedy pouhé členství ve sboru. Hasič by se musel během daného roku zúčastnit alespoň jednoho zásahu u požáru, jiné mimořádné události nebo záchranných prací.
Nárok by se prokazoval potvrzením obce, která jednotku zřizuje. Potvrzení by dokládalo jak zařazení hasiče k výkonu služby, tak jeho účast alespoň na jednom zásahu.
„Dobrovolní hasiči nechtějí medaile. Chtějí vědět, že si stát jejich práce váží. Daňová úleva je malé, ale férové poděkování tomu, kdo opravdu vyjíždí,“ uvedl Tomáš Třetina.
Deset tisíc není deset tisíc na dani
Navrhovaných deset tisíc korun představuje nezdanitelnou část základu daně, nikoliv částku, kterou by hasiči dostali přímo nebo o niž by se jim automaticky snížila vypočtená daň.
Podle důvodové zprávy by odpočet při patnáctiprocentní sazbě daně znamenal úsporu až 1 500 korun ročně, při sazbě 23 procent až 2 300 korun. Člověk s nulovým základem daně by úlevu nevyužil. Autoři návrhu odhadují počet potenciálně oprávněných lidí na zhruba 50 až 60 tisíc.
Třetina návrh zdůvodňuje snahou ocenit práci lidí, kteří působí ve výjezdových jednotkách vedle svého zaměstnání či podnikání. Důvodová zpráva připomíná, že odměňování dobrovolných hasičů není jednotné a část členů slouží bez odměny nebo pouze za symbolickou náhradu.
Návrh zatím není schváleným zákonem. Nejprve jej musí projednat Senát a jeho výbory. Pokud ho horní komora přijme, postoupí jako senátní návrh do Poslanecké sněmovny.
Podle předloženého znění by zákon nabyl účinnosti 1. července 2027, samotný odpočet by se ale poprvé použil až pro zdaňovací období začínající 1. ledna 2028.
-rz-